Domain lavaliermikrofon.de kaufen?
Wir ziehen mit dem Projekt
lavaliermikrofon.de um.
Sind Sie am Kauf der Domain
lavaliermikrofon.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lavaliermikrofon.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Klang² Audio Memory Games QRKlang² Audio Memory Games – QR Edition: Memory mit 20 Klangquadraten, durch QR-Codes sowohl mit Handy als auch mit Tablet spielbar, in der Basis-App sind 13Spiele vorhanden, u. a. "Klassische Komponisten", "Skalentrainer", "Klassische Gitarre" etc., Material: Feinpapier, Maße: 15 x 15 x 3 cm, Sprachen: englisch29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
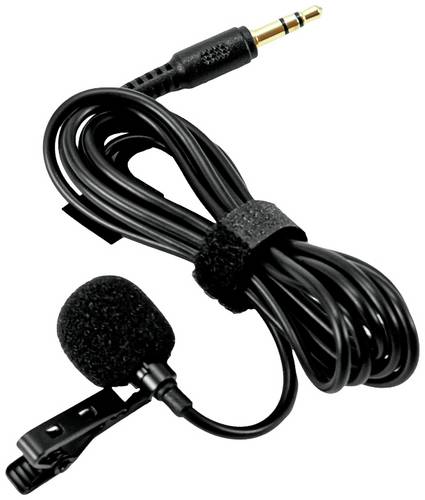
DAP Audio El-2 Kondensator-Lavaliermikrofon (Eclipse-Serie)Omnidirektionales Kondensatormikrofon, Geeignet zur Sprachabnahme, Erstklassiger Klang, Einschließlich Tasche, Befestigungsclip und Windschutz, Das DAP EL-2 ist ein Kondensator Mikrofon mit Kugelcharakteristik (kein Nahbesprechungs-Effekt) und wurde entworfen für Sprachabnahme und andere Anwendungsbereiche. Mit einen Clip, der mitgeliefert wird, kann man das Mikrofon leicht an Krawatten, Kragen, Kleidern usw befestigen.Technische Daten: Mikrofonausgang Anschluss: 4pole Mini XLR, Mikrofonausgang Impedanz: 2200 Ω, THD-Pegel: Mikrofontyp:Back-electret Condenser, Audioempfindlichkeit: 1 mV, Richtcharakteristik: Omni, Max. SPL: 130 dB, Frequenzgang Minimum: 60 Hz, Frequenzgang Maximum: 15000 Hz, Phantomspeisung: 5 V, Kabellänge: 1.5 m, Höhe (mm): 5 mm, Breite (mm): 5 mm, Länge (mm): 9 mm, Durchmesser: 5 mm, Farbe: Skin, Gewicht: 0.05 kg, Enthaltenes Zubehör: Bag / Clothing clip / Windscreen55,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Omnitronic Sprach-Mikrofon FAS Lavaliermikrofon Übertragungsart (Details):Analog inkl. KlammerDie Kondensatormikrofone sind speziell abgestimmt auf den Taschensender der FAS-Serie. Die breite Auswahl an Modellen ermöglicht den universellen Einsatz des FAS-Funkystems. Dank intergrierter Kondensatorkapsel bieten die Mikrofone eine klare Sprachverständlichkeit und hohe Klangqualität.14,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **

Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
DAP Audio El-1 Kondensator-LavaliermikrofonUnidirektional für hochwertige Sprachabnahme, Großer Dynamikumfang und Frequenzgang für hohe Klangqualität, Unauffällig dank geringer Größe, Inklusive Clip zur einfachen Befestigung an Krawatte, Revers, Kleid usw., Unidirektional, exzellente Stimm-bzw. Sprachabnahme• Dynamische Bandbreite undFrequenzgang zur Klangverstärkung, störungsfreie Übertragung• Unauffälliges kleines Mikrofon• Clip zur einfachen Befestigungan Krawatten, Kragen, KleidungTechnische Daten: Mikrofonausgang Anschluss: 4pole Mini XLR, THD-Pegel: Mikrofontyp:Back-electret Condenser, Audioempfindlichkeit: 3.9 mV, Richtcharakteristik: Super Cardioid, Max. SPL: 125 dB, Frequenzgang Minimum: 100 Hz, Frequenzgang Maximum: 18000 Hz, Phantomspeisung: 5 V, Kabellänge: 1.1 m, Höhe (mm): 12 mm, Breite (mm): 12 mm, Länge (mm): 17 mm, Durchmesser: 12 mm, Gehäuse: Plastic, Farbe: Black, Gewicht: 0.024 kg, Enthaltenes Zubehör: Clothing clip / Windscreen32,50 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Klang² Audio Memory Games QRKlang² Audio Memory Games – QR Edition: Memory mit 20 Klangquadraten, durch QR-Codes sowohl mit Handy als auch mit Tablet spielbar, in der Basis-App sind 13Spiele vorhanden, u. a. "Klassische Komponisten", "Skalentrainer", "Klassische Gitarre" etc., Material: Feinpapier, Maße: 15 x 15 x 3 cm, Sprachen: englisch29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DAP Audio El-2 Kondensator-Lavaliermikrofon (Eclipse-Serie)Omnidirektionales Kondensatormikrofon, Geeignet zur Sprachabnahme, Erstklassiger Klang, Einschließlich Tasche, Befestigungsclip und Windschutz, Das DAP EL-2 ist ein Kondensator Mikrofon mit Kugelcharakteristik (kein Nahbesprechungs-Effekt) und wurde entworfen für Sprachabnahme und andere Anwendungsbereiche. Mit einen Clip, der mitgeliefert wird, kann man das Mikrofon leicht an Krawatten, Kragen, Kleidern usw befestigen.Technische Daten: Mikrofonausgang Anschluss: 4pole Mini XLR, Mikrofonausgang Impedanz: 2200 Ω, THD-Pegel: Mikrofontyp:Back-electret Condenser, Audioempfindlichkeit: 1 mV, Richtcharakteristik: Omni, Max. SPL: 130 dB, Frequenzgang Minimum: 60 Hz, Frequenzgang Maximum: 15000 Hz, Phantomspeisung: 5 V, Kabellänge: 1.5 m, Höhe (mm): 5 mm, Breite (mm): 5 mm, Länge (mm): 9 mm, Durchmesser: 5 mm, Farbe: Skin, Gewicht: 0.05 kg, Enthaltenes Zubehör: Bag / Clothing clip / Windscreen55,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Omnitronic Sprach-Mikrofon FAS Lavaliermikrofon Übertragungsart (Details):Analog inkl. KlammerDie Kondensatormikrofone sind speziell abgestimmt auf den Taschensender der FAS-Serie. Die breite Auswahl an Modellen ermöglicht den universellen Einsatz des FAS-Funkystems. Dank intergrierter Kondensatorkapsel bieten die Mikrofone eine klare Sprachverständlichkeit und hohe Klangqualität.14,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Leitfaden Sprache Sprechen Stimme SchluckenLeitfaden Sprache Sprechen Stimme Schlucken , Ein Blick in den Leitfaden Sprache Sprechen Stimme Schlucken genügt, um auf die gefragten Informationen aus allen beteiligten Disziplinen - von Linguistik und Logopädie über Medizin bis zur Psychologie - schnell zuzugreifen. Das gibt Ihnen die nötige Sicherheit in der Ausbildung und im Praxisalltag. Verzahnung von Symptomatik, Diagnostik und Therapie aller relevanten Störungsbilder Hinweise auf diagnostische und therapeutische Standards Seltene Störungsbilder und Syndrome Neu in der 6. Auflage: Überarbeitung der Leitlinien Wissenschaftliche Aktualisierung aller Kapitel Neue Kapitel zu den Themen: Stottern, Dysphagie, Stimmstörungen und ICF Da Buch eignet sich für: Sprachtherapeut*innen in Ausbildung/Studium und Praxis Logopäd*innen , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 6. Auflage, Erscheinungsjahr: 20220511, Produktform: Leinen, Titel der Reihe: Klinikleitfaden##, Redaktion: Höppe, Lara~Siegmüller, Julia~Bartels, Hendrik, Auflage: 22006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 546, Abbildungen: 42 farbige Abbildungen, Keyword: <P>Sprachtherapie; Logopädie; Aussprachestörungen; Auditive Verarbeitung; Sprachförderung; Sprachentwicklungsstörungen; Pragmatik; Stottern; Sprechapraxie; Lautbildung; Syntax; Linguistik; Sprachentwicklung; Aspiration; Sprachheilkunde; Sprachheilpädagogik; Aphasie; Spracherwerb; Stimmstörungen; Sprechstörungen; Dysarthrie; Sprachstörungen; Orofaziale Dysfunktionen; Poltern; Dysphagie; Dysarthrophonie; Laryngektomie; Prüfung Logopädie</P>, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Krankenpflege~Pflege / Krankenpflege~Logopädie~Sprachheilkunde / Logopädie~Sprachheilkunde - Sprachheilpädagogik - Sprachheilschule~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Krankenpflege und Krankenpflegehilfe, Bildungszweck: Lehrbuch, Skript~für berufsschulische und universitäre Bildung (Deutschland), Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Sprachstörungen und Therapie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIV, Seitenanzahl: 546, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Länge: 192, Breite: 117, Höhe: 21, Gewicht: 568, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2338956, Vorgänger EAN: 9783437477867 9783437477843 9783437477836 9783437477829 9783437477812, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.